2018年中国玫瑰花行业市场现状及前景预测研究报告——玫瑰制品
一、报告摘要
本报告聚焦2018年中国玫瑰花行业中玫瑰制品细分市场,系统梳理产业链结构、供需现状、主要产品类型、区域格局、竞争态势及驱动因素,并对2018—2023年市场前景进行预测,为种植主体、加工企业、投资机构与政策制定者提供决策参考。
二、玫瑰制品定义与分类
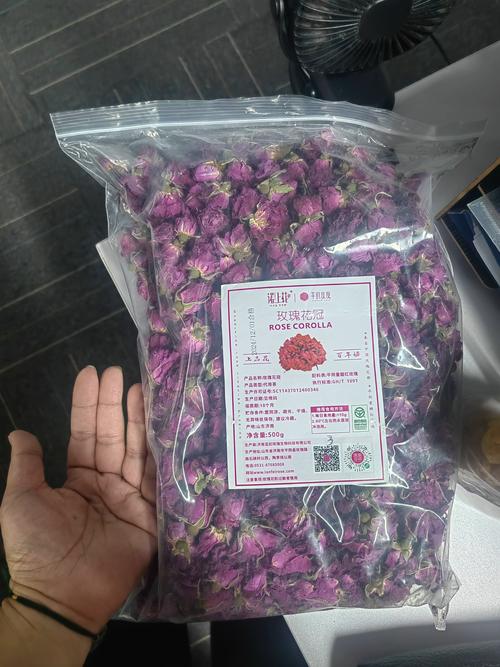
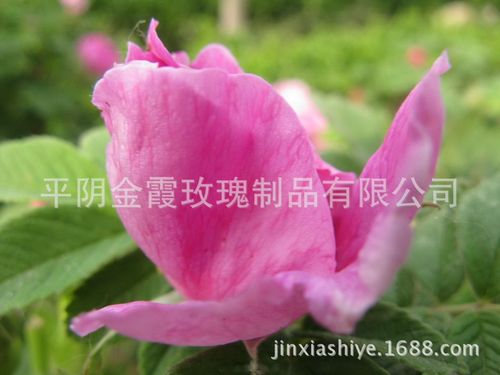
玫瑰制品是以药用及食用玫瑰(主要为平阴玫瑰、苦水玫瑰、滇红玫瑰等)的花蕾、花瓣、花渣为原料,经烘干、提取、发酵、调配等工艺加工而成的产品群,主要包括:
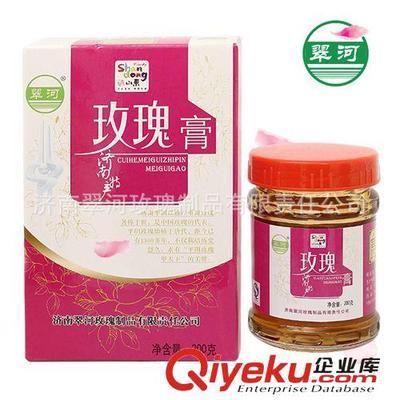
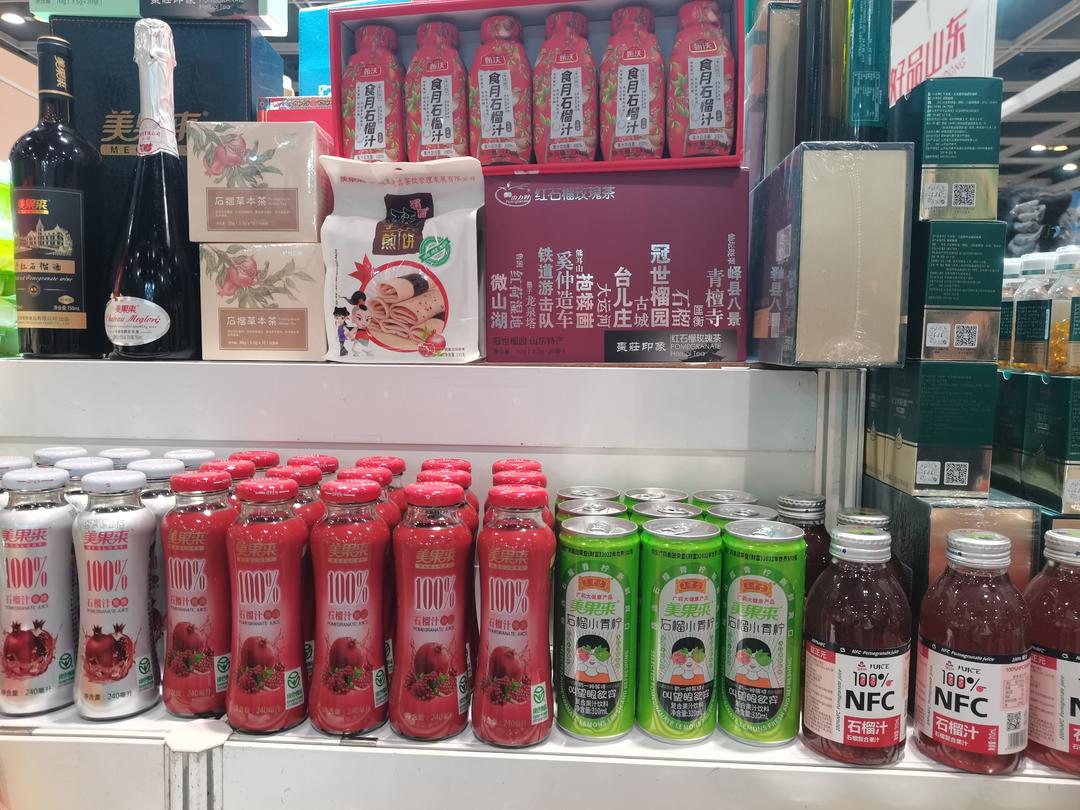
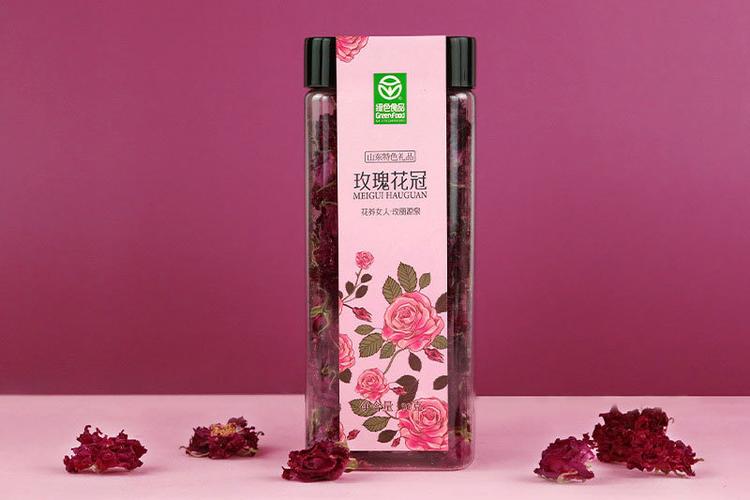
- 食品类:玫瑰花茶、玫瑰酱、玫瑰鲜花饼、玫瑰糖果、玫瑰酒/饮品、玫瑰酵素。
- 日化类:玫瑰精油、玫瑰纯露、玫瑰面膜、玫瑰护肤霜、玫瑰香皂及洗护用品。
- 医药保健类:玫瑰口服液、玫瑰胶囊、玫瑰精油软胶囊、中药饮片。
- 香料香精类:玫瑰浸膏、玫瑰净油,用于食品与化妆品调香。
三、2018年市场现状
1. 原料供给
2018年全国玫瑰种植面积约在30万—35万亩区间,主产区为山东平阴、甘肃苦水、云南呈贡及大理、新疆和田等地。平阴为重瓣红玫瑰核心产区,年产鲜花(蕾)数万吨;苦水玫瑰以精油提炼见长;云南食用玫瑰以鲜花饼原料为主。当年春季低温及部分产区干旱对鲜花产量形成一定扰动,原料价格整体稳中有升。
2. 市场需求
玫瑰制品消费呈现“食品为基础、日化为增长极”的格局。玫瑰花茶为最大单一品类,电商渠道增速显著;玫瑰鲜花饼受旅游伴手礼与休闲食品双重驱动, regional品牌快速扩张;玫瑰精油及纯露受化妆品“成分党”趋势带动,中小品牌涌入,需求增速高于行业平均。医药保健类受审批与消费者认知限制,规模相对有限。
3. 渠道结构
线上渠道(天猫、京东、社交电商、微商)占比持续提升,成为花茶与护肤类产品的主要销售阵地;线下以商超、特产店、美妆集合店及药店为主。云南鲜花饼依托旅游渠道形成明显地域性销售特征。
4. 竞争格局
行业集中度低,呈现“小散多”特征。食品领域有区域龙头及大量中小加工坊;日化领域国际品牌与本土新锐并存,原料端多依赖平阴、苦水等产区供应。品牌溢价能力整体偏弱,同质化竞争较为突出。
5. 主要问题
标准化程度不足,鲜花分级、农残与加工标准执行不一;深加工比例偏低,大部分鲜花以原料或初加工形态销售;精油提取技术与得率与国际先进水平存在差距;品牌建设与地理标志保护利用不充分。
四、前景预测(2018—2023年)
1. 规模判断
在消费升级、健康养生意识增强与化妆品天然化趋势共同作用下,玫瑰制品市场有望保持年均两位数增长,其中玫瑰精油及纯露、功能性玫瑰食品增速领先。
2. 结构变化
深加工占比提升,精油、纯露、酵素等高附加值产品比重扩大;食品端向休闲化、功能化(如玫瑰加益生菌、玫瑰代餐)延伸;日化端国货品牌借助原料产地故事加速崛起。
3. 产区与链条
平阴、苦水、云南三大产区将进一步差异化定位:平阴强化食品与日化综合加工,苦水聚焦香料香精与精油,云南深耕食用鲜花与旅游伴手礼;订单农业与产地直采模式将更普遍。
4. 风险因素
原料价格波动、极端天气影响产量、日化赛道竞争加剧、标准与监管趋严带来的合规成本上升。
五、发展建议
- 推进标准化:建立鲜花分级、初加工与精深加工标准体系,完善质量追溯。
- 提升深加工能力:引进与改良精油提取、低温干燥、超临界萃取等技术,提高得率与品质。
- 强化品牌与地标:以平阴玫瑰、苦水玫瑰等地理标志为核心,培育区域公用品牌与企业品牌矩阵。
- 拓展渠道:电商内容化运营、直播带货与文旅融合(玫瑰小镇、观光工厂)并行。
- 加强产学研合作:围绕品种选育、功效评价与新产品开发建立联合研发平台。
六、结论
2018年中国玫瑰制品市场处于规模扩张与结构升级并行的阶段,原料基础较好但深加工与品牌短板明显。未来五年,谁能率先完成标准化、深加工与品牌化三重突破,谁将在食品、日化双赛道中获得更大份额。整体而言,行业前景向好,但需警惕同质化竞争与原料端不确定性带来的阶段性风险。
如若转载,请注明出处:http://www.pingyinec.com/product/33.html
更新时间:2026-10-29 01:33:33